Domain seyß.de kaufen?
Wir ziehen mit dem Projekt
seyß.de um.
Sind Sie am Kauf der Domain
seyß.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seyß.de kaufen?
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **

Ähnliche Suchbegriffe für Betriebsprüfung
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4 m, Länge: 2,6 m, Gewicht: 1,35 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 8 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
Welche Jahre werden bei einer Betriebsprüfung geprüft?
Bei einer Betriebsprüfung werden in der Regel die letzten drei bis vier Jahre geprüft. Dies dient dazu, sicherzustellen, dass alle steuerrelevanten Unterlagen und Geschäftsvorfälle ordnungsgemäß dokumentiert und versteuert wurden. Die Finanzbehörden haben das Recht, bis zu vier Jahre rückwirkend zu prüfen, um mögliche Steuervergehen aufzudecken. Es ist daher wichtig, als Unternehmen alle relevanten Unterlagen und Belege für diesen Zeitraum ordnungsgemäß aufzubewahren. Eine sorgfältige Buchführung und Dokumentation können dabei helfen, eine Betriebsprüfung erfolgreich zu bestehen. **
Top-Angebote
Produkte zum Begriff Betriebsprüfung:
-
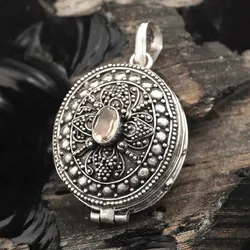
Drachensilber Flacon Schmuck Anhänger mit Granat 925 Silber Schmuck Kunst HandwerkSchmuck Anhänger Flacon aus 925 Silber mit Granat gefasstDieser edle Flacon als Kettenanhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer dezenten 925 Sterlingsilber Fassung. Der hochwertige Facettenschliff des Granat verleiht ihm eine elegante Ausstrahlung. Besonders stilvoll gestalten diesen Schmuckanhänger die ganzen Verzierungen im mittelalterlichen Stil, welche rund um das Falcon angebracht sind. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Wie ein Flacon, ist dieser Kettenanhänger hohl und kann befüllt werden. Allerdings ist das Volumen der Füllmenge nicht sonderlich groß. Trotz alledem ist der Anhänger sehr robust. Man kann ihn also nicht einfach mit den Fingern zerquetschen. Öffnen lässt sich das Falcon über einen Drehverschluss unterhalb der Öse.Material: 925 Silber Edelstein: GranatLänge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 1,7 cmSteingröße Ø: 5 mmInnen Öse Ø: 7 x 6 mm Granat: Der Granat funkelt in einer tiefroten Farbe. Seine aristokratische Erscheinung ist in zahlreichen vergangenen Kulturen und Völkern mit dem Begriff der Helligkeit, des Lichtes und der Strahlkraft vorgestellt worden. Die Wikinger etwa legten ihren gefallenen Kameraden diesen besonderen Stein mit ins Grab, damit ihnen dieser den Weg zum Sitz der Götter, nach Walhalla, zeige. Doch der Granat ist nicht einfach nur wunderschön anzusehen. Er besitzt auch heilende, klärende Kräfte. Bedeutung: Roter Granat unterstützt uns in unserem Urteil und hilft uns Wahrheit von Lüge, Gut von Böse zu unterscheiden. Zusätzlich wird ihm die Stärkung des Kreislaufs und des Herzens zugeschrieben. Auch wird unsere Kreativität unter dem Einfluß dieses Schmucksteins nachhaltig angeregt.89,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Drachensilber Citrin Medaillon aus 925 Silber Schmuck Kunst Handwerk - Silber;GelbEdles Medaillon mit Citrin filigran gearbeiteter Silberschmuck AnhängerDieser handgeschmiedete Anhänger überzeugt aufgrund seines einzigartigen Auftretens. Gefasst ist der prachtvolle Edelstein in einer stilvollen, aber auch dezenten 925 Sterlingsilber Fassung im mittelalterlichen Stil. Der hochwertige Facettenschliff des Citrin verleiht ihm eine elegante Ausstrahlung. In Kombination mit einer Silberkette ist dieser Kettenanhänger das perfekte Accessoire für deinen Look, da es genau die richtige Portion an Eleganz und Extravaganz mitbringt. Da es sich bei diesem Schmuckstück um ein handgearbeitetes Medaillon handelt, kann man dieses dementsprechend öffnen. Im inneren bietet es genug Stauraum (2,3 cm x 1,7cm x 0,7 cm [oval]) für ein Bild oder ein anderes kleines Geheimnis.Material: 925 Silber Edelstein: Citrin Länge Gesamt: 3,5 cmLänge Motiv: 2,5 cmBreite: 2,1 cmSteingröße Ø: 6 x 4 mmInnen Öse Ø: 5 mm Citrin: Der Citrin trägt seinen Namen aufgrund seiner Farbe. Dieser kommt aus dem Lateinischen, vom Wort citrus für Zitrone. Citrin ist gelb, zuweilen auch orange/bräunlich-orange, was durch Eiseneinschlüsse verursacht wird. Aber es war der gelbe Citrin, der dem Stein auch den Beinamen Sonnen-, Lebens-, oder Lichtstein gabt. Citrin ist ein Quarz und schon lange, etwa seit 480 v. Chr., im antiken Griechenland populär. Bedeutung: Der Edelstein sorgt für einen florierenden Stoffwechsel. Auch wirkt er sich positiv auf Magen, Darm und Milz aus, stärkt diese und ihm wird nachgesagt, sogar Verdauungsbeschwerden zu lindern oder ganz zu beheben. Auf die Seele wirkt der Citrin positiv ein. Er stabilisiert das Gefühlsleben selbst bei Depressionen. Der Citrin ist also ein ausgesprochener Unterstützer interner Vorgänge im Menschen. Er verhilft zu Vitalität und fördert das Selbstbewusstsein.95,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...107,35 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Buchführungsfehler und BetriebsprüfungBuchführungsfehler und Betriebsprüfung , Feststellungen im Rahmen der steuerlichen Betriebsprüfung und Fehlerkorrektur - - Praxishandbuch , Zusatzbeleuchtung > Beleuchtung , Auflage: 7., neu bearbeitete Auflage, Erscheinungsjahr: 20240410, Produktform: Kartoniert, Titel der Reihe: Edition S + W##, Autoren: Schumacher, Peter, Auflage: 24007, Auflage/Ausgabe: 7., neu bearbeitete Auflage, Seitenzahl/Blattzahl: 333, Keyword: Außenprüfung; Betriebsprüfung; Buchführung; Buchführungsfehler; Steuerliche Außenprüfung; Steuerliche Betriebsprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Buchführung~Buchhaltung / Buchführung~Steuergesetz~Steuerrecht - Steuergesetz, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 156, Höhe: 18, Gewicht: 518, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,55,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird eine Betriebsprüfung angekündigt?
Wird eine Betriebsprüfung angekündigt? In der Regel wird eine Betriebsprüfung nicht im Voraus angekündigt, um sicherzustellen, dass die Prüfung objektiv und unvoreingenommen durchgeführt wird. Die Finanzbehörden können jedoch im Vorfeld eine Ankündigung senden, um Unterlagen anzufordern oder einen Termin zu vereinbaren. Es ist wichtig, alle erforderlichen Unterlagen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. Letztendlich liegt es im Ermessen der Finanzbehörden, ob sie eine Betriebsprüfung ankündigen oder nicht. **
-
Wann bekommt man eine Betriebsprüfung?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Es gibt verschiedene Gründe, warum ein Unternehmen eine Betriebsprüfung erhalten kann, wie zum Beispiel Unstimmigkeiten in den Steuererklärungen, auffällige Veränderungen in den Geschäftszahlen oder Stichprobenprüfungen. Unternehmen können auch zufällig ausgewählt werden, um eine Betriebsprüfung zu erhalten. In jedem Fall ist es wichtig, alle erforderlichen Unterlagen und Informationen bereitzuhalten und mit den Prüfern zusammenzuarbeiten, um den Prozess so reibungslos wie möglich zu gestalten. **
-
Was ist eine Betriebsprüfung Finanzamt?
Eine Betriebsprüfung Finanzamt ist eine Überprüfung der steuerlichen Angelegenheiten eines Unternehmens durch das Finanzamt. Dabei werden die steuerlichen Pflichten und Angaben des Unternehmens auf Richtigkeit und Vollständigkeit überprüft. Ziel ist es, mögliche Steuervergehen aufzudecken und sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. Die Betriebsprüfung kann sowohl angekündigt als auch unangekündigt erfolgen und kann verschiedene Bereiche wie Umsatzsteuer, Einkommensteuer oder Gewerbesteuer umfassen. Unternehmen sollten daher ihre steuerlichen Unterlagen sorgfältig aufbewahren und regelmäßig prüfen, um sich auf eine Betriebsprüfung vorzubereiten. **
-
Wann wird immer eine Betriebsprüfung gemacht?
Eine Betriebsprüfung wird in der Regel von den Finanzbehörden durchgeführt, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Die genaue Häufigkeit, mit der Betriebsprüfungen durchgeführt werden, variiert je nach Land und Art des Unternehmens. In vielen Ländern werden Betriebsprüfungen jedoch in regelmäßigen Abständen durchgeführt, um sicherzustellen, dass Unternehmen ihre steuerlichen Verpflichtungen erfüllen. Die genauen Zeitpunkte für Betriebsprüfungen können auch zufällig oder aufgrund von Risikoanalysen festgelegt werden. Es ist wichtig, dass Unternehmen ihre Buchführung und Steuererklärungen ordnungsgemäß führen, um sich auf eine mögliche Betriebsprüfung vorzubereiten. **
Ähnliche Suchbegriffe für Betriebsprüfung
-
Kaligin, Thomas: Betriebsprüfung und SteuerfahndungBetriebsprüfung und Steuerfahndung , Auf neuem Stand Die 3. Auflage berücksichtigt die aktuelle Rechtsentwicklung im Bereich der Betriebsprüfung und Steuerfahndung: sämtliche relevanten Gesetzesänderungen, Rechtsprechung, Verwaltungsanweisungen und Schrifttum. Wichtige Neuerungen bei der Betriebsprüfung Einen wichtigen Teil dieser Entwicklung stellen die immer intensiveren Prüfungsabläufe während einer Betriebsprüfung dar. In diesem Zusammenhang werden insbesondere die Neuregelung der DAC-7-Richtlinie in Gestalt der drastischen Verschärfung der zeitnah zu erfüllenden Mitwirkungspflichten und die Sanktionsmöglichkeiten bei Verstößen aufgezeigt. Ausführlich behandelt wird auch das Thema Tax Compliance i m Steuerrecht. Deutlich ausgebaut wurde der Teil »Schätzung in der Betriebsprüfung«. Es ist festzustellen, dass ca. 40 % der finanzgerichtlichen Judikatur auf Schätzungsfälle zurückzuführen sind. Einen Schwerpunkt bildet dabei die Ordnungsgemäßheit der Buchführung, insbesondere der Kassenführung. Dies hat zur Folge, dass auch mittelständische Unternehmen gehalten sind, eine zertifizierte Kasse auf neuestem Stand zu etablieren. Auch auf die praxisrelevante BFH-Rechtsprechung zur Privilegierung von sog. Altkassen wird eingegangen, die für laufende Betriebsprüfungen für die Vergangenheit noch von erheblicher Bedeutung ist. Erweiterungen bei Steuerstrafsachen und Steuerfahndung Der steuerstrafrechtliche Teil wurde ebenfalls erweitert und aktualisiert. Die zum Teil problematischen Ermittlungsmethoden (insbesondere die ausufernde Unterstellungspraxis statt Faktenkenntnisnahme) spielen in der Praxis eine erhebliche Rolle. Einige Branchenkenner sprechen bereits von einem modernen Klassenkampf im Steuerrecht. In diesem Zusammenhang wird auch die Judikatur zur Bekämpfung der kriminellen Umsatzkarusselle behandelt. Sie ist insbesondere im Bereich der organisierten Kriminalität von erheblicher Bedeutung und bringt für involvierte Berater immense Haftungsrisiken mit sich. Im letzten Teil Steuerfahndung wurde die Rechtsprechung zur Vermögensabschöpfung einschließlich der korrespondierenden Verjährungsfragen überarbeitet. Schritt für Schritt durch den Arbeitsablauf Besonders wertvoll ist das Buch durch die dreiteilige Gliederung der Ausführungen zur Betriebsprüfung in Basiswissen zur Betriebsprüfung, Steuerstrafsachen und Steuerfahndung. Im Bereich der Steuerfahndung erläutert der Autor nicht nur detailliert die Aufgaben und Befugnisse der Finanzbehörden, sondern auch die typischen Aufgriffsanlässe, wie z.B. Selbstanzeige, Kontenabruf oder automatisierte Rentenbezugsmitteilungen. Der Verfasser führt im Steuerstrafverfahren Schritt für Schritt durch den Arbeitsablauf in der Praxis – zu jedem Problem, von der Einleitung des Steuerstrafverfahrens bis zu seiner möglichst einvernehmlichen Beendigung, findet der Leser konkrete Hinweise. Vorgehen des Finanzamts wird transparent Zahlreiche Beispiele aus der Praxis machen die aktuellen Prüfungs- und Fahndungsschwerpunkte der Finanzämter transparent. Die wichtigsten Kapitel, z.B. zur Schätzung in der Betriebsprüfung oder zu den Verhaltensmaßregeln bei Durchsuchungsmaßnahmen, werden durch Checklisten abgerundet. Der Autor stellt sein steuerrechtliches Fachwissen sowie strafrechtliche und strafprozessuale Kenntnisse zur Verfügung. Damit erkennt der Leser den Rahmen für ein rasches, umsichtiges und an den Interessen des Steuerpflichtigen ausgerichtetes Handeln. Geballte Kompetenz Der Autor verfügt als ehemaliger Finanzbeamter, Rechtsanwalt, Fachanwalt für Steuerrecht und Fachautor – bei allen einschlägigen Fachzeitschriften zum Themenfeld Betriebsprüfung und Steuerfahndung –, als Fachbuchautor sowie als Fachreferent über langjährige praktische Erfahrung und einen breiten wissenschaftlich-theoretischen Hintergrund sowohl bei der steueranwaltlichen Begleitung von schwierigen Betriebsprüfungs- und Steuerfahndungsfällen als auch bei der anwaltlichen Vertretung in Steuerstrafverfahren. Für die Praxis Das Werk richtet sich an alle mit Betriebsprüfung und Steuerfahndung befassten Rechtsanwälte, Steuerberater und Wirtschaftsprüfer sowie an Mitarbeiter der Finanzverwaltung und interessierte Unternehmer. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250424, Autoren: Kaligin, Thomas, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 650, Keyword: Steuerstrafverfahren; Selbstanzeige; Außenprüfung, Fachschema: Abgabe - Abgabenordnung - AO~Betriebsprüfung~Steuergesetz~Steuerrecht - Steuergesetz~Steuerrecht / Steuerstrafrecht~Steuerstrafrecht~Gerichtsverfahren~Verfahren (juristisch) - Verfahrensrecht, Fachkategorie: Rechnungswesen~Steuerverfahrensrecht, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 213, Breite: 148, Höhe: 50, Gewicht: 960, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,149,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral, reißfest, wasserdampfdurchlässig, Material: Vlies, Farbbeständigkeit: ausgezeichnet lichtbeständig, Stärke Material: 0,02, Montage: Einsatzbereich: Feuchträume, Wand, Art Verarbeitung: Wand einkleistern, Art Entfernung: nass zu entfernen, restlos trocken abziehbar, Maße & Gewicht: Breite: 4 m, Länge: 2,6 m, Gewicht: 1,35 kg, Flächengewicht: 122 g/m², Lieferumfang: Lieferumfang: Tapetenkleister, Montageanleitung, Anzahl Bahnen: 8 Stk., Wissenswertes: Hinweis Art Tapete: Vliestapeten: Das Material ist dimensionsstabil und kann kleinere Risse überbrücken bzw. kaschieren. Wegen ihrer Wasser- und Dampfbeständigkeit können Vliestapeten auch sehr gut in Nassbereich und Küche eingesetzt werden. Außerdem lassen sie sich beim späteren Renovieren rückstandslos entfernen und trocken von der Wand abziehen. Der große Vorteil von Tapeten auf Vliesbasis ist ihre besonders leichte Verarbeitung, in erster Linie das Wegfallen der Einweichzeit. Die Wand wird einfach eingekleistert, danach wird die Tapete direkt angebracht. So können Sie auch ohne Tapeziertisch tapezieren. Vliestapeten unterscheiden sich von Papiertapeten durch ein hochwertiges Spezialvlies, das als Trägermaterial eingesetzt wird., Fototapeten werden direkt auf einem Papier- oder Vliesträger gedruckt und bieten fotorealistische Bilder für Ihre Wände. Das Motiv wird in Tapetenbahnen oder in Tapetenabschnitten geliefert,das aneinandergefügt als ein Fotomotiv auf der Wand erscheint., Hinweise: Hinweise: Das abgebildete Motiv können sie in den angegebenen verschiedenen Größen bestellen. Da das Verhältnis von Breite zu Höhe des Motivs nicht immer gleich ist, kann es vorkommen das kleine Teile des Randes nicht mit abgedruckt werden.116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...67,45 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST"Vliestapete, GOLDENE LIPPEN-SCHMUCK ART DESIGN ABSTRAKT MUSTER KUNST, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material:...34,20 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann kommt es zu einer Betriebsprüfung?
Eine Betriebsprüfung kann von den Finanzbehörden jederzeit angekündigt werden, um die steuerliche Korrektheit der Buchführung und Steuererklärungen eines Unternehmens zu überprüfen. Oftmals werden Betriebsprüfungen jedoch aufgrund von Auffälligkeiten in den Unterlagen oder ungewöhnlichen steuerlichen Sachverhalten durchgeführt. Auch können Stichprobenprüfungen oder branchenspezifische Risikofaktoren zu einer Betriebsprüfung führen. Es ist wichtig, dass Unternehmen ihre steuerlichen Angelegenheiten ordnungsgemäß und transparent dokumentieren, um sich auf eine mögliche Betriebsprüfung vorzubereiten. Letztendlich liegt es im Ermessen der Finanzbehörden, wann und warum eine Betriebsprüfung durchgeführt wird. **
-
Wie läuft eine allgemeine Betriebsprüfung ab?
Wie läuft eine allgemeine Betriebsprüfung ab? **
-
Was wird in der Betriebsprüfung geprüft?
In einer Betriebsprüfung wird die steuerliche Situation eines Unternehmens überprüft. Dabei werden alle relevanten steuerlichen Unterlagen und Geschäftsvorfälle auf ihre Richtigkeit und Vollständigkeit hin geprüft. Es wird überprüft, ob das Unternehmen alle steuerlichen Pflichten erfüllt hat und ob es möglicherweise zu Steuerverkürzungen oder -hinterziehungen gekommen ist. Auch die Einhaltung von steuerlichen Vorschriften und Gesetzen wird in einer Betriebsprüfung überprüft. Letztendlich dient die Betriebsprüfung dazu, sicherzustellen, dass das Unternehmen seine steuerlichen Verpflichtungen ordnungsgemäß erfüllt. **
-
Welche Jahre werden bei einer Betriebsprüfung geprüft?
Bei einer Betriebsprüfung werden in der Regel die letzten drei bis vier Jahre geprüft. Dies dient dazu, sicherzustellen, dass alle steuerrelevanten Unterlagen und Geschäftsvorfälle ordnungsgemäß dokumentiert und versteuert wurden. Die Finanzbehörden haben das Recht, bis zu vier Jahre rückwirkend zu prüfen, um mögliche Steuervergehen aufzudecken. Es ist daher wichtig, als Unternehmen alle relevanten Unterlagen und Belege für diesen Zeitraum ordnungsgemäß aufzubewahren. Eine sorgfältige Buchführung und Dokumentation können dabei helfen, eine Betriebsprüfung erfolgreich zu bestehen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.